Крупные перемещения капитала в блокчейн-экосистемах редко происходят случайно: когда торговые объёмы в голубых фишках падают три недели подряд, опытные участники начинают фиксировать прибыль в защитных активах. Если свободного капитала после продажи редких токенов хватает на внушительный первоначальный взнос, логичным шагом для сохранения средств становится покупка квартиры в Москве в ипотеку: это позволяет зафиксировать стоимость объекта в фиатной валюте и распределить долговую нагрузку на долгий срок. Чтобы сделка на рынке жилья не обернулась заморозкой средств, привычку анализировать минимальные цены коллекций, глубину стакана и прозрачность транзакций стоит перенести на оценку застройщиков, банковских ставок и вторичного фонда.
Как отличить органический объём торгов от искусственной накрутки перед выходом в кэш
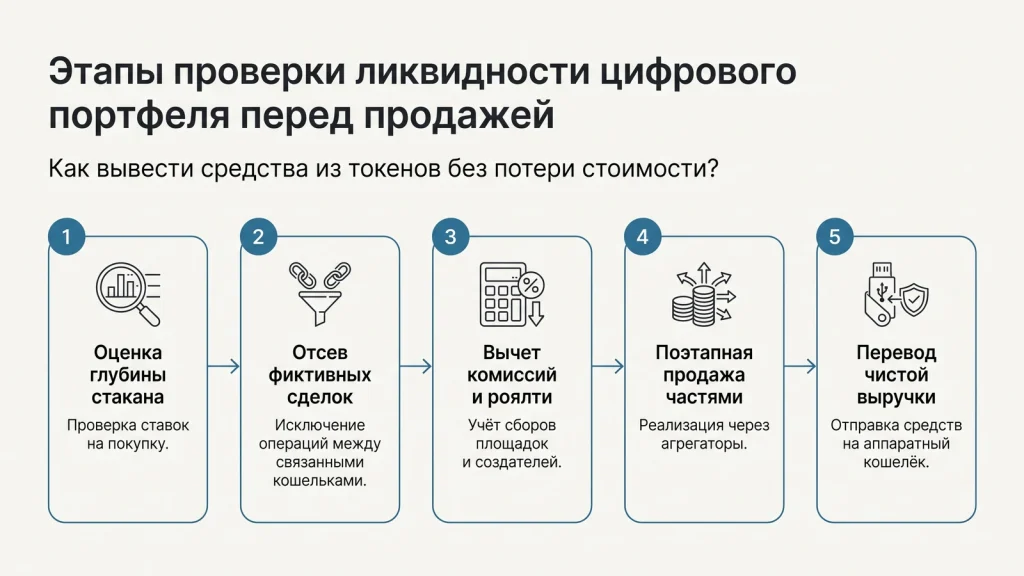
Выход из невзаимозаменяемых токенов (NFT) в фиатные деньги начинается задолго до визита к ипотечному брокеру — с трезвой оценки того, сколько реальной ликвидности можно извлечь из цифрового портфеля без обрушения цены. Главная ошибка владельцев крупных коллекций заключается в том, что они умножают текущую минимальную цену коллекции (floor price) на количество своих токенов и считают полученную сумму готовым первоначальным взносом. На практике при попытке продать пять или десять объектов подряд выясняется, что глубина биржевого стакана (order book depth) пуста, а видимая активность поддерживалась за счёт фиктивных сделок между связанными кошельками.
Как распознать накрутку торгов и оценить реальный спрос на NFT
Анализ блокчейн-метрик помогает вовремя заметить расхождение между бумажной стоимостью портфеля и реальным спросом. Когда два или три адреса гоняют один и тот же токен по кругу для накрутки объёмов (wash trading), графики агрегаторов рисуют красивый рост, но реальных покупателей с живыми стейблкоинами в пуле ликвидности нет. Если выставить активы на продажу в такой момент по рыночной цене, проскальзывание (slippage) легко съест до трети ожидаемой выручки, и собранной суммы просто не хватит для закрытия минимального порога по банковскому договору.
Признаки здоровой ликвидности цифровой коллекции перед выводом капитала:
- Доля уникальных держателей превышает половину от общего объёма выпуска (total supply), при этом ни один некастодиальный кошелёк не контролирует более пяти процентов эмиссии, что защищает рынок от мгновенного дампа со стороны одного крупного игрока.
- В пулах автоматизированных маркетмейкеров и в стакане ставок на покупку (bids) сосредоточено достаточно средств, чтобы поглотить продажу трёх-пяти токенов с дисконтом не более четырёх процентов к текущей минимальной цене.
- Комиссии создателей (creator royalties) и сборы торговых площадок заранее вычтены из расчётной суммы, так как на больших объёмах суммарные удержания смарт-контрактов могут уменьшить чистый выход на шесть-десять процентов.
- Активность в смарт-контракте распределена равномерно по времени, а не сосредоточена в коротких десятиминутных всплесках после анонсов новых выпусков (mints) или раздач сопутствующих токенов.
Как продать крупный NFT-портфель без резкого обвала цены, перевести средства и подтвердить их происхождение
Крупные держатели капитала, которых в криптосообществе принято называть китами, редко продают активы напрямую в рынок одной транзакцией. Гораздо безопаснее разбивать реализацию портфеля на несколько недель, выставляя объекты чуть выше нижней планки на разных агрегаторах или используя внебиржевые сделки с проверенными контрагентами. Такой подход напоминает продажу крупного пакета акций или редкой коммерческой недвижимости: спешка всегда играет против продавца и мгновенно считывается алгоритмами снайперских ботов, отслеживающих мемпул.
Когда токены конвертированы в расчётные стейблкоины или базовую монету сети, возникает задача безопасного перемещения средств через децентрализованные мосты (bridges) на площадки с поддержкой фиатных шлюзов. Любая ошибка при выборе сети или взаимодействие с непроверенным смарт-контрактом на этом этапе грозит полной блокировкой средств. Поэтому перед формированием капитала для сделки с недвижимостью криптоинвесторы переводят активы на холодные аппаратные носители и заранее готовят выписки по истории кошельков, чтобы подтвердить чистоту происхождения каждой монеты.

Почему «минимальная цена» работает на рынке жилья так же, как на маркетплейсах
Привычка ориентироваться на минимальную цену коллекции часто подводит инвестора, когда он открывает витрину объявлений о продаже жилья с привлечением заёмных средств. На агрегаторах недвижимости, как и на цифровых маркетплейсах, нижняя граница ценового диапазона в конкретной локации или жилом комплексе формируется за счёт объектов с критическими дефектами. За привлекательным ценником на витрине обычно скрываются апартаменты без статуса жилого помещения, доли в праве собственности, квартиры с неузаконенной перепланировкой или лоты, продающиеся с публичных торгов по банкротству.
Если на рынке блокчейн-активов покупка самого дешёвого токена из коллекции всё равно даёт доступ к базовым привилегиям сообщества, то в сделках с ипотечным плечом самый дешёвый лот чаще всего вообще не проходит банковский фильтр. Кредитная организация рассматривает приобретаемую недвижимость как залог (collateral), который в случае дефолта заёмщика нужно будет быстро реализовать без потерь. Поэтому объект с юридическими обременениями, изношенными перекрытиями или отсутствием социальной инфраструктуры вокруг получит отказ на этапе скоринга залогового имущества, даже если сам заёмщик уже получил предварительное одобрение по доходам.
Сравнение метрик оценки цифровых коллекций и жилой недвижимости под залог:
| Параметр анализа | Цифровой актив в блокчейне | Жилая недвижимость в ипотеку | Влияние на сделку с кредитным плечом |
|---|---|---|---|
| Нижний порог входа (Floor Price) | Самый дешёвый токен без редких атрибутов в листинге | Объекты на первых этажах, с окнами на промзону или проблемными документами | Низкая ликвидность залога ведёт к увеличению первоначального взноса или отказу банка |
| Редкость и характеристики (Traits / Rarity) | Уникальные визуальные свойства или утилитарные функции внутри экосистемы | Видовые характеристики, высота потолков, эргономика планировки, транспортная доступность | Ускоряет последующую перепродажу и защищает стоимость актива при стагнации рынка |
| Первичный выпуск и стройка (Mint / Первичка) | Покупка напрямую из смарт-контракта проекта по фиксированной цене | Приобретение у застройщика по договору долевого участия с использованием счетов эскроу | Доступ к субсидированным ставкам от партнёров, но заморозка средств до ввода дома в эксплуатацию |
| История владения (Provenance) | Публичный реестр всех переводов от момента создания токена в сети | Цепочка переходов права собственности в государственном реестре и архивные выписки | Чистая история снижает стоимость титульного страхования и ускоряет выход на сделку |
Покупка строящегося жилья на котловане во многом повторяет механику участия в первичном выпуске (mint) токенов по белому списку (whitelist). Инвестор входит в проект на ранней стадии в расчёте на то, что к моменту сдачи государственной комиссии стоимость квадратного метра вырастет, а застройщик совместно с банком предложит сниженную процентную ставку на весь срок кредитования или на первые годы. Однако здесь возникает скрытая наценка: девелоперы часто закладывают стоимость субсидирования ипотечной ставки в базовую цену квартиры, завышая её на пятнадцать-двадцать пять процентов по сравнению с аналогичными готовыми домами по соседству.
На вторичном рынке ценообразование честнее и ближе к классической биржевой торговле между участниками (peer-to-peer). Здесь можно найти продавца, которому срочно нужна ликвидность, и договориться о прямой скидке в пять-десять процентов за быстрый выход на сделку. При этом базовые рыночные ставки по кредитам на готовое жильё обычно выше, чем по партнёрским программам застройщиков, поэтому инвестору приходится считать полную стоимость владения на горизонте трёх-семи лет, сопоставляя переплату по процентам с реальной рыночной ценой самого бетона.
Какой первоначальный взнос и кредитное плечо сохранят устойчивость портфеля
Выбор соотношения собственных и заёмных средств при покупке квартиры подчиняется тем же законам управления рисками, что и работа с заёмными позициями в протоколах децентрализованных финансов (DeFi). В блокчейн-протоколах чрезмерное увлечение кредитным плечом при падении стоимости залога приводит к принудительной ликвидации позиции смарт-контрактом. В банковской ипотеке резкое падение рыночной цены квартиры не вызывает мгновенного требования досрочно погасить долг, но создаёт опасную ловушку: если заёмщик потеряет регулярный доход и решит продать объект для закрытия кредита, вырученной суммы после уплаты всех комиссий может не хватить даже на возврат тела долга банку.
Как выбрать первоначальный взнос и снизить долговую нагрузку
Заемщику с волатильным доходом от цифровых активов не стоит гнаться за минимально допустимым первоначальным взносом в десять или пятнадцать процентов. При таком низком пороге входа банки не только закладывают повышенную премию за риск в процентную ставку, но и требуют дополнительного страхования ответственности, а сам ежемесячный аннуитетный платёж на первых годах почти целиком состоит из выплаты процентов, практически не уменьшая основной долг. Оптимальный баланс достигается тогда, когда капитал, выведенный из проданных коллекций, покрывает от тридцати до пятидесяти процентов стоимости выбранного лота.
Регуляторные ограничения напрямую влияют на одобрение заявок с высокой кредитной нагрузкой. Согласно указанию Центрального банка Российской Федерации о порядке расчёта показателя долговой нагрузки (ПДН), кредитные организации обязаны применять повышенные макропруденциальные надбавки к коэффициентам риска, если на обслуживание всех обязательств уходит более половины подтверждённого ежемесячного дохода заёмщика.
Как распределить капитал между ипотекой, резервом и расходами на сделку
Чтобы ипотечный договор не вытягивал всю свободную ликвидность и не заставлял продавать оставшиеся на кошельках токены на дне медвежьего рынка, перед подачей заявки формируют неприкосновенный буферный фонд. Этот резерв размещают не в алгоритмических активах и не в низколиквидных картинках, а на классических банковских накопительных счетах или в краткосрочных инструментах денежного рынка с мгновенным выводом.
Структура распределения капитала при входе в ипотечную сделку:
- Основной транш на первоначальный взнос в размере от тридцати пяти процентов стоимости квартиры — снижает отношение суммы кредита к стоимости залога (Loan-to-Value, LTV) и открывает доступ к базовым ставкам без наценок.
- Резервный фонд обслуживания долга, равный шести-двенадцати полным ежемесячным платежам по кредиту — страхует от кассовых разрывов в периоды затяжного падения торговых объёмов в блокчейн-секторах.
- Операционный бюджет на закрытие сделки (от двух до четырёх процентов цены объекта) — покрывает независимую оценку залога, комплексное страхование жизни и титула, банковские комиссии за аккредитив или эскроу, а также государственную пошлину.
- Фонд приведения объекта в жилое или арендное состояние — учитывает черновую и чистовую отделку, комплектацию базовой техникой и мебелью, если квартира берётся с целью сдачи внаём для самоокупаемости платежей.
Такая архитектура капитала превращает недвижимость из пассива, требующего постоянных вливаний, в понятный консервативный инструмент. Если рыночные ставки со временем пойдут вниз, заёмщик с низким коэффициентом LTV и без просрочек в кредитной истории сможет быстро рефинансировать остаток долга в другом банке, сократив срок выплат или уменьшив ежемесячную нагрузку на бюджет.

Как легализовать доход от цифровых активов для банковского андеррайтинга
Даже самый крупный баланс на некастодиальном кошельке не имеет значения для банковского скоринга, пока эти средства не переведены в правовое поле и не подкреплены понятными налоговыми документами. Службы финансового мониторинга и подразделения по противодействию легализации доходов (AML/KYC) рассматривают любые поступления с криптобирж или из пиринговых (P2P) обменников без подтверждающих бумаг как операции повышенного риска. Попытка внести на счёт несколько миллионов рублей наличными за день до сделки или собрать первоначальный взнос десятками мелких переводов от третьих лиц приведёт к блокировке счёта и запросу пояснений об экономическом смысле операций.
Согласно действующим правилам налогообложения и валютного контроля, цифровая валюта признаётся имуществом, а доход от её реализации подлежит декларированию на общих основаниях. В соответствии со статьёй 228 Налогового кодекса Российской Федерации физические лица, получившие доход от продажи имущества, принадлежащего им на праве собственности, самостоятельно исчисляют суммы налога и представляют в налоговый орган декларацию по форме 3-НДФЛ.
Для ипотечного андеррайтера важны две составляющие: происхождение суммы на первоначальный взнос и стабильность текущего денежного потока, из которого заёмщик будет гасить кредит в ближайшие годы. Если инвестор занимается арбитражем токенов, создаёт собственные цифровые коллекции или получает вознаграждение за аналитику блокчейн-проектов, эту деятельность стоит легализовать заранее — минимум за шесть-двенадцать месяцев до планируемой покупки недвижимости. Принятая к учёту декларация с квитанцией об уплате налога на доходы физических лиц снимает большинство вопросов со стороны комплаенс-службы банка при размещении средств на аккредитивном счёте.
Сравнение способов подтверждения дохода и капитала при подаче заявки на кредит:
| Способ оформления деятельности | Документы для банка | Срок накопления истории | Особенности восприятия банковским скорингом |
|---|---|---|---|
| Физическое лицо (декларирование сделок с имуществом) | Декларация 3-НДФЛ с отметкой налогового органа, выписки по банковским счетам, договоры купли-продажи активов | От 1 отчётного года (подача до 30 апреля следующего года) | Отлично подтверждает легальность накоплений на первоначальный взнос, но слабо подходит для доказательства регулярного ежемесячного дохода |
| Индивидуальный предприниматель (консалтинг, разработка, дизайн) | Налоговая декларация по УСН, книга учёта доходов и расходов, выписки по расчётному счёту за 6–12 месяцев | От 6 до 12 полных месяцев ведения деятельности | Позволяет претендовать на крупные лимиты, но банки часто применяют дисконт 20–30 процентов к обороту при расчёте чистого дохода |
| Самозанятый (плательщик налога на профессиональный доход) | Справка о состоянии расчётов (доходах) по форме КНД 1122036 из официального приложения | От 3 до 6 полных месяцев регулярных поступлений | Простая процедура проверки через государственные сервисы, однако годовой лимит дохода ограничен законом и не подходит для дорогих объектов |
| Ипотека по двум документам (упрощённый скоринг) | Паспорт и СНИЛС, выписка об остатке средств на счёте для крупного первоначального взноса | Не требует длительной истории, решение за 1–2 дня | Требует увеличения первого взноса до 30–50 процентов и сопровождается надбавкой к базовой процентной ставке в размере 0,5–1,5 процентного пункта |
При подготовке к сделке особое внимание уделяют так называемой «отлёжке» средств на банковском счёте. Когда фиатные деньги после продажи стейблкоинов или токенов поступают на личный счёт покупателя, их не отправляют сразу продавцу квартиры: размещение суммы на краткосрочном депозите на один-три месяца в том же банке, где планируется брать ипотеку, повышает лояльность скоринговой системы. Банк видит живые остатки, фиксирует историю клиента внутри своей экосистемы и гораздо охотнее одобряет индивидуальные условия по кредитному договору.
Проверка объекта перед сделкой: от смарт-контракта до выписки из реестра
Трейдер, который привык перед покупкой дорогого токена проверять код смарт-контракта на наличие скрытых функций блокировки (honeypot) или прав разработчика на изменение метаданных, легко освоит процедуру юридической проверки (due diligence) квартиры. В мире блокчейна правило «код — это закон» защищает покупателя от произвола посредников, но не спасает от фишинга и эксплойтов. На рынке недвижимости роль блокчейна выполняет государственный реестр, однако запись в нём отражает лишь текущий статус объекта и не всегда подсвечивает скрытые права третьих лиц, возникшие десять или пятнадцать лет назад.
Банковская проверка предмета залога преследует интересы самого кредитора и часто носит поверхностный характер. Юристы банка проверяют текущую выписку, паспорт продавца и отсутствие действующих арестов, перекладывая глубинные риски оспаривания сделки на плечи заёмщика через обязательное или добровольное титульное страхование. Если сделку впоследствии признают недействительной по иску объявившегося наследника или супруга, чьё нотариальное согласие не получили при прошлой продаже, квартира вернётся прежнему владельцу, а ипотечный долг перед банком останется за покупателем.
Критические уязвимости вторичного жилья, требующие углублённого аудита до внесения задатка:
- Использование средств материнского капитала предыдущими собственниками без последующего нотариального выделения долей всем детям — создаёт стопроцентный риск оспаривания договора купли-продажи органами опеки или повзрослевшими наследниками.
- Продажа квартиры по доверенности или сразу после вступления в наследство (менее трёх лет) — напоминает покупку актива с кошелька, только что получившего средства через миксер, и требует проверки всех возможных претендентов на имущество.
- Признаки предбанкротного состояния продавца: наличие исполнительных производств в базе судебных приставов, просрочки по микрозаймам или судебные споры в арбитраже — в случае банкротства продавца в течение трёх лет после сделки финансовый управляющий может развернуть продажу обратно в конкурсную массу.
- Неузаконенные мокрые точки, снесённые вентиляционные короба или объединение лоджии с жилой комнатой с выносом радиаторов отопления — оценочная компания отразит эти изменения в альбоме, и банк либо откажет в выдаче кредита, либо обяжет заёмщика вернуть планировку в исходное состояние за свой счёт в течение полугода.
- Лица, сохранившие право пожизненного пользования жилым помещением после отказа от приватизации в девяностые или нулевые годы — такое обременение не гасится сменой собственника и делает невозможным принудительное выселение жильца даже через суд.
Расчёты по сделке с использованием заёмных средств выстраивают по принципу атомарного свопа (atomic swap), где ни одна из сторон не может забрать деньги, не передав взамен право собственности. Вместо устаревших банковских ячеек с наличными используют безналичный аккредитив или защищённый сервис безопасных расчётов: банк резервирует собственные средства покупателя и кредитный транш на специальном счёте и раскрывает его в пользу продавца только после того, как регистрирующий орган подтвердит переход права собственности и наложение ипотечного обременения в пользу кредитора.

Баланс между волатильным рынком и консервативным залогом
Перевод части капитала из цифровых коллекций в жилую недвижимость с кредитным плечом не означает полного ухода из блокчейн-индустрии. Напротив, появление твёрдого физического актива, стоимость которого привязана к реальному сектору экономики и защищена от уязвимостей смарт-контрактов, снимает психологическое давление при управлении оставшимся криптопортфелем. Когда базовая потребность в жилье или в предсказуемом арендном потоке закрыта, инвестор перестаёт совершать импульсивные сделки на фоне страха упущенной выгоды и может спокойнее пережидать фазы низкой активности в сетях.
Главное условие такой диверсификации — не переносить высокорисковые привычки маржинальной торговли на обслуживание банковского долга. Если ежемесячный платёж по ипотеке надёжно перекрывается доходностью от консервативных инструментов или сдачи самой квартиры в аренду, а документы на объект и происхождение средств выдерживают любую проверку, кредитное плечо начинает работать на покупателя, постепенно превращая вчерашнюю цифровую прибыль в осязаемый семейный капитал.